Domain kosmetikhaus.de kaufen?
Wir ziehen mit dem Projekt
kosmetikhaus.de um.
Sind Sie am Kauf der Domain
kosmetikhaus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kosmetikhaus.de kaufen?
Welche Anti Aging Pflege bei Rosacea?
Welche Anti-Aging-Pflege bei Rosacea ist am besten geeignet? Es ist wichtig, Produkte zu wählen, die sanft zur Haut sind und keine Reizungen verursachen. Inhaltsstoffe wie Hyaluronsäure, Vitamin C und Retinol können helfen, die Haut zu pflegen und Zeichen der Hautalterung zu reduzieren. Es ist ratsam, vor der Verwendung neuer Produkte einen Dermatologen zu konsultieren, um sicherzustellen, dass sie für Ihre spezifischen Bedürfnisse geeignet sind. Darüber hinaus ist es wichtig, eine gute Feuchtigkeitspflege zu verwenden und die Haut vor Sonneneinstrahlung zu schützen, um weitere Schäden zu vermeiden. **
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
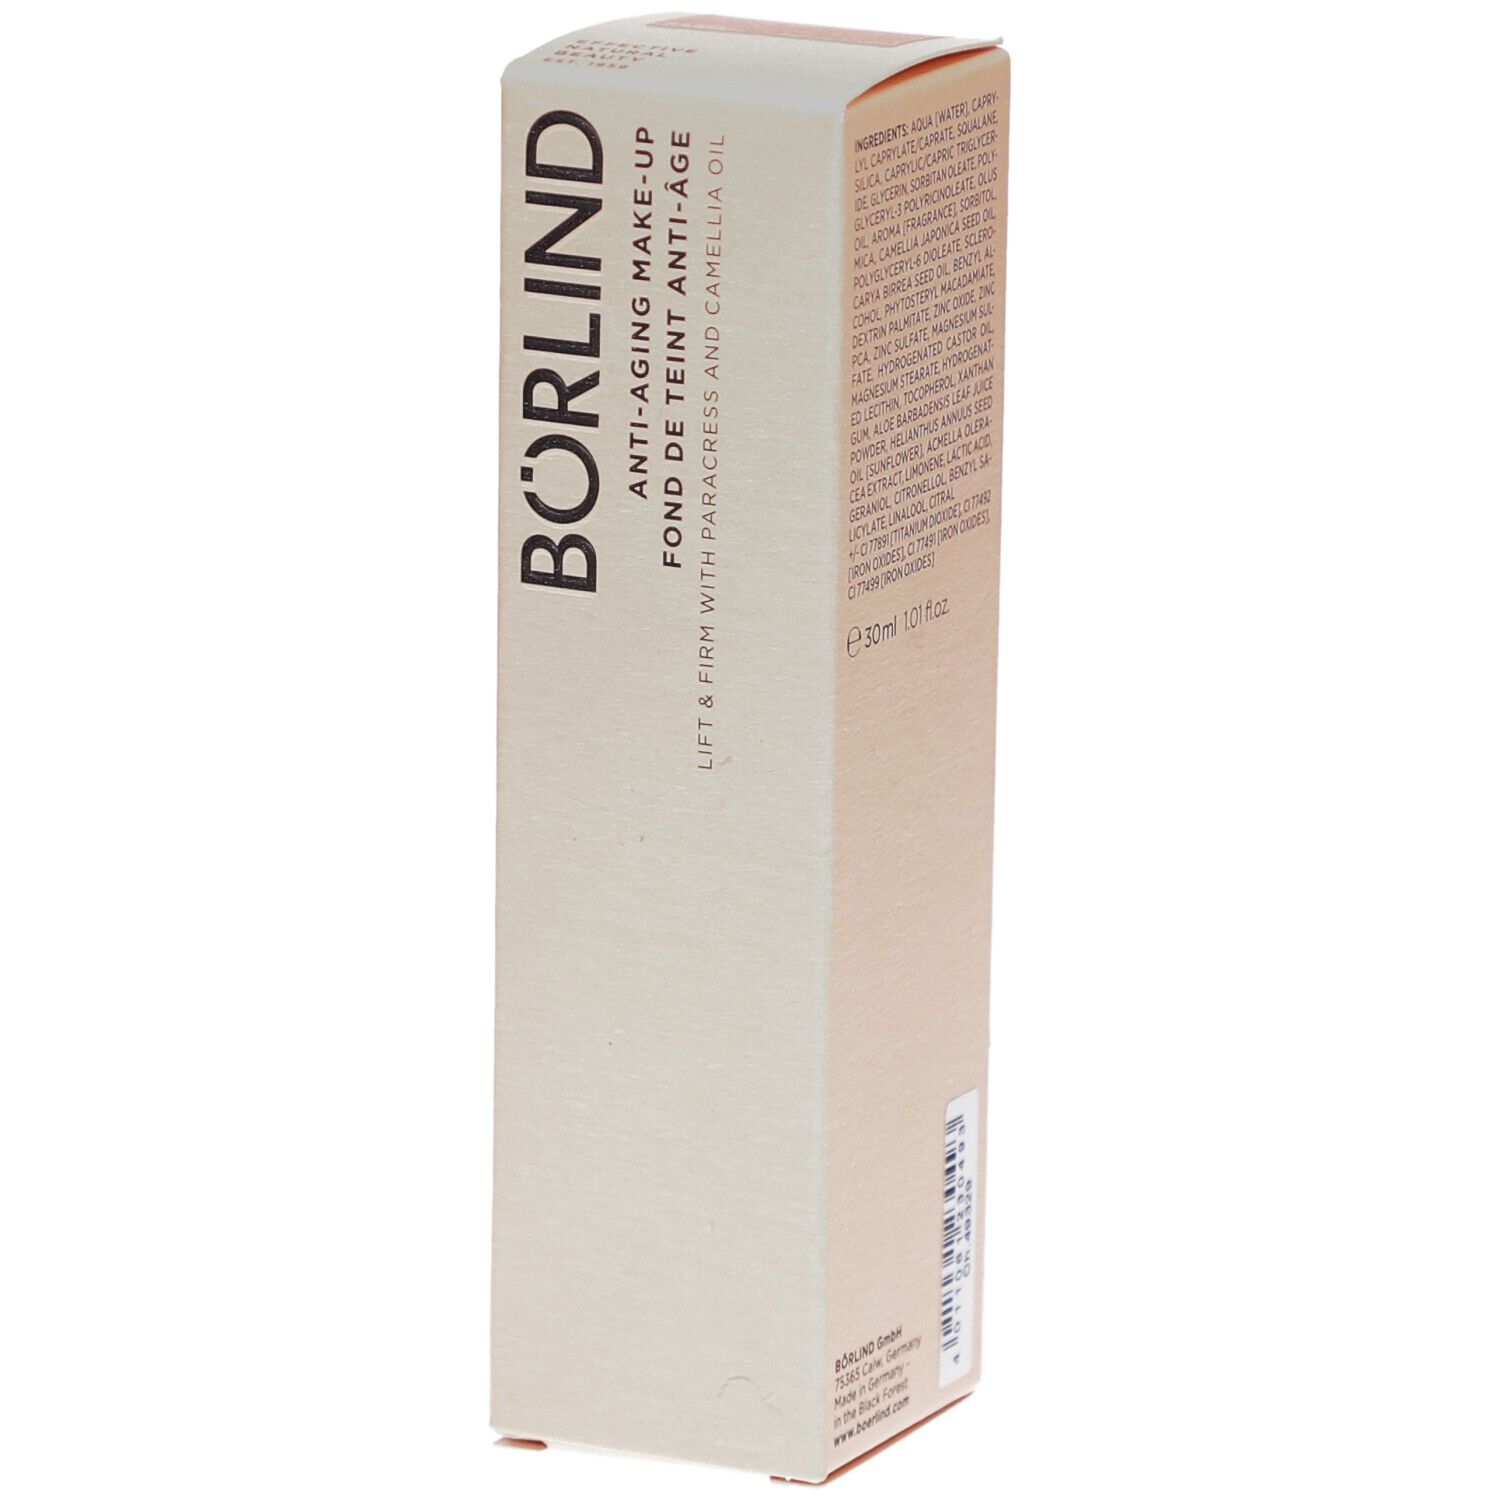
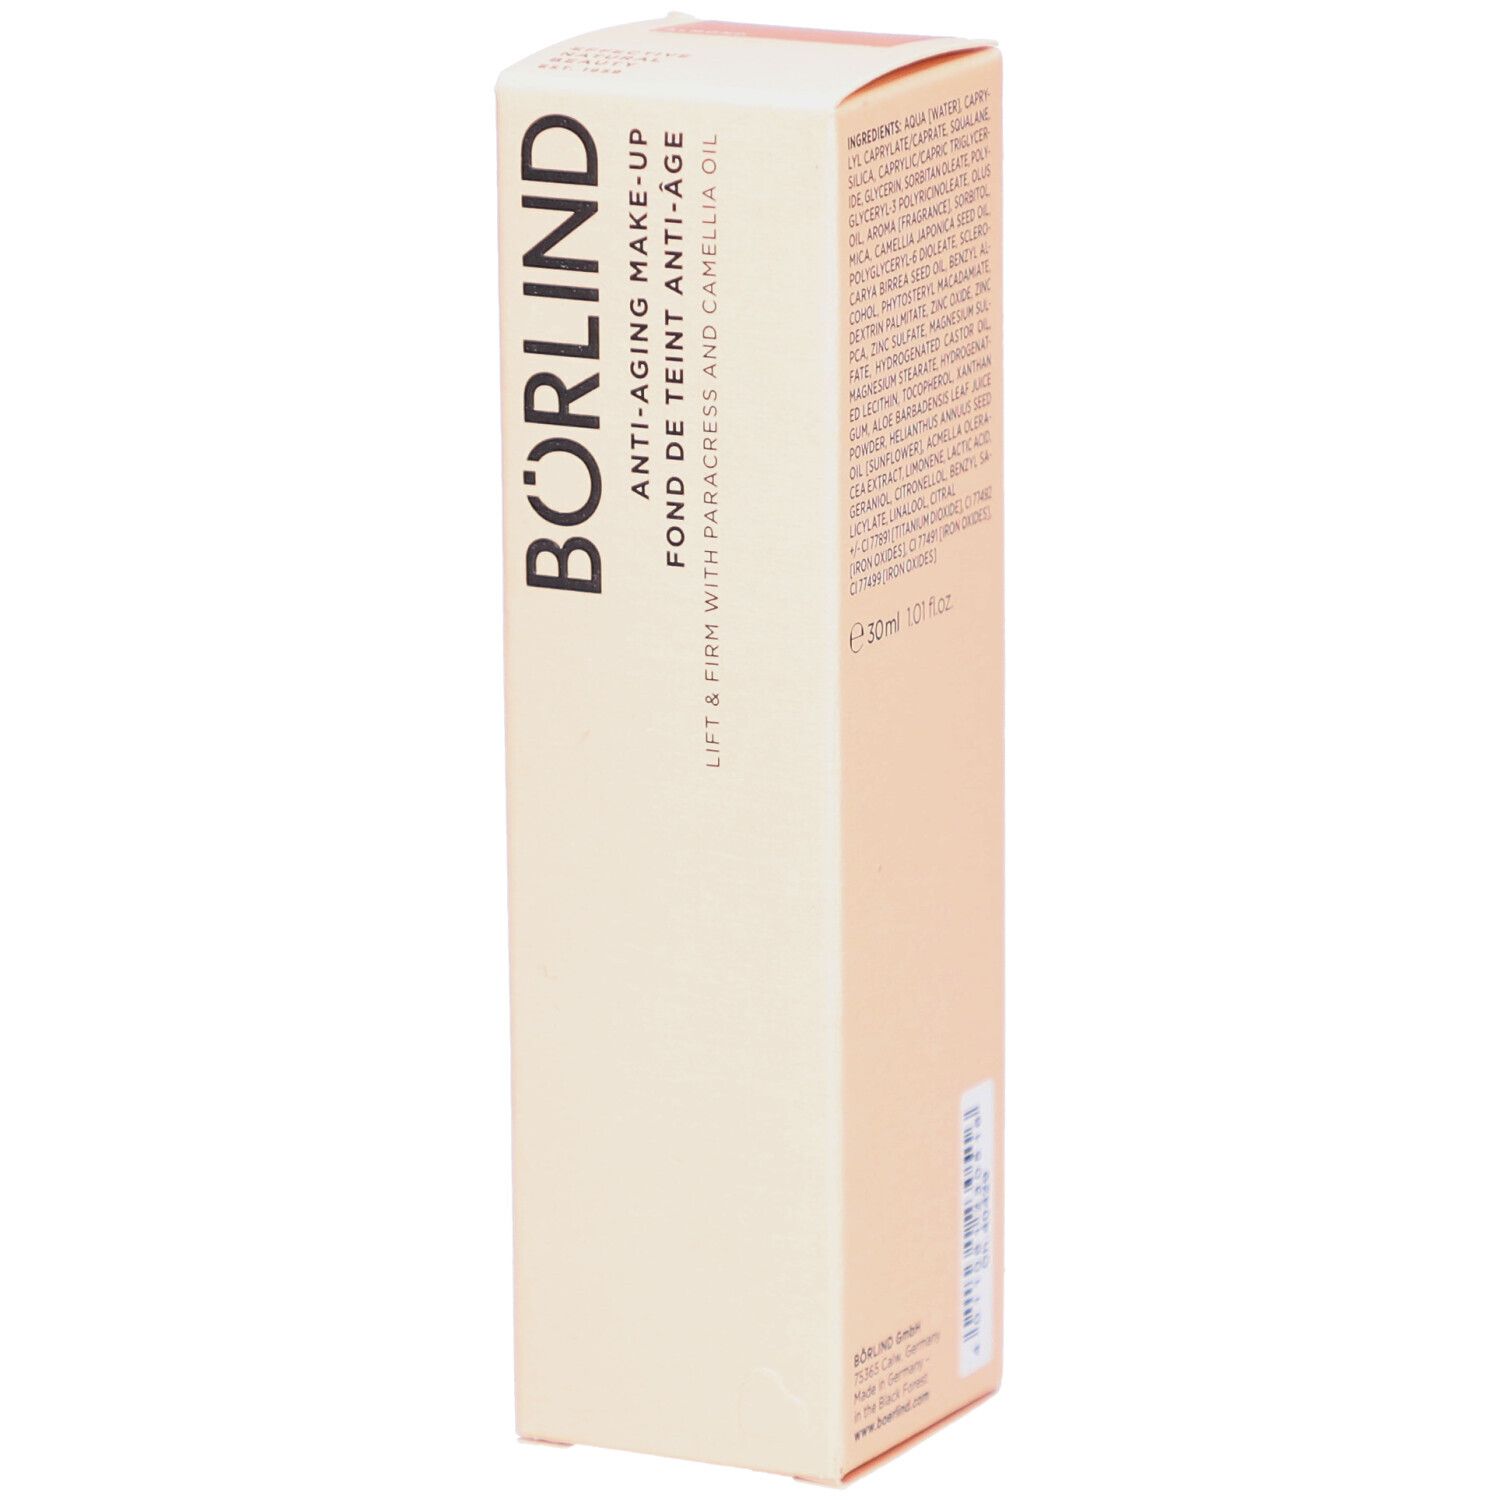
Börlind Anti-Aging Make-up hazel 30 ml Make upANNEMARIE BÖRLIND Anti-Aging Make-Up Hazel Wir können die Zeit nicht stoppen - aber kaschieren. Die bewährte Anti-Aging Formel wirkt mit zuverlässiger Deckkraft gegen die Zeichen der Zeit und verleiht einen makellosen Teint. Das Bio-Lifting-Wirkstoff der Parakresse stimuliert die biochemischen Funktionen der Haut, stärkt das Collagen-Netzwerk und verleiht den Gesichtskonturen mehr Spannkraft. Kamelienöl stärkt die Hautbarriere und glättet feine Linien und Fältchen. Besonders normaler bis trockener Haut verleiht das ANTI-AGING MAKE-UP ein strahlendes Finish. Anwendung: Eine kleine Menge ANTI-AGING MAKE-UP mit den Fingerspitzen beider Hände gleichmäßig im Gesicht verteilen. Beim Auftragen mit einem Pinsel oder Schwamm von der Mitte des Gesichtes nach Außen verblenden. Inhaltsstoffe: AQUA [WATER], CAPRYLYL CAPRYLATE/CAPRATE, SQUALANE, SILICA, CAPRYLIC/CAPRIC TRIGLYCERIDE, GLYCERIN, SORBITAN OLEATE, POLYGLYCERYL-3 POLYRICINOLEATE, OLUS OIL, AROMA [FRAGRANCE], SORBITOL, MICA, CAMELLIA JAPONICA SEED OIL, POLYGLYCERYL-6 DIOLEATE, SCLEROCARYA BIRREA SEED OIL, BENZYL ALCOHOL, PHYTOSTERYL MACADAMIATE, DEXTRIN PALMITATE, ZINC OXIDE, ZINC PCA, ZINC SULFATE, MAGNESIUM SULFATE, HYDROGENATED CASTOR OIL, MAGNESIUM STEARATE, HYDROGENATED LECITHIN, TOCOPHEROL, XANTHAN GUM, ALOE BARBADENSIS LEAF JUICE POWDER, HELIANTHUS ANNUUS SEED OIL [SUNFLOWER], ACMELLA OLERACEA EXTRACT, LIMONENE, LACTIC ACID, GERANIOL, CITRONELLOL, BENZYL SALICYLATE, LINALOOL, CITRAL, CI 77891 [TITANIUM DIOXIDE], CI 77492 [IRON OXIDES], CI 77491 [IRON OXIDES], CI 77499 [IRON OXIDES]37,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Börlind Anti-Aging Make-up almond 30 ml Make upANNEMARIE BÖRLIND Anti-Aging Make-Up Almond Wir können die Zeit nicht stoppen - aber kaschieren. Unsere bewährte Anti-Aging Formel wirkt mit zuverlässiger Deckkraft gegen die Zeichen der Zeit und verleiht einen makellosen Teint. Unser Bio-Lifting-Wirkstoff der Parakresse stimuliert die biochemischen Funktionen der Haut, stärkt das Collagen-Netzwerk und verleiht den Gesichtskonturen mehr Spannkraft. Kamelienöl stärkt die Hautbarriere und glättet feine Linien und Fältchen. Besonders normaler bis trockener Haut verleiht das ANTI-AGING MAKE-UP ein strahlendes Finish. Anwendung: Eine kleine Menge ANTI-AGING MAKE-UP mit den Fingerspitzen beider Hände gleichmäßig im Gesicht verteilen. Beim Auftragen mit einem Pinsel oder Schwamm von der Mitte des Gesichtes nach Außen verblenden. Inhaltsstoffe: AQUA [WATER], CAPRYLYL CAPRYLATE/CAPRATE, SQUALANE, SILICA, CAPRYLIC/CAPRIC TRIGLYCERIDE, GLYCERIN, SORBITAN OLEATE, POLYGLYCERYL-3 POLYRICINOLEATE, OLUS OIL, AROMA [FRAGRANCE], SORBITOL, MICA, CAMELLIA JAPONICA SEED OIL, POLYGLYCERYL-6 DIOLEATE, SCLEROCARYA BIRREA SEED OIL, BENZYL ALCOHOL, PHYTOSTERYL MACADAMIATE, DEXTRIN PALMITATE, ZINC OXIDE, ZINC PCA, ZINC SULFATE, MAGNESIUM SULFATE, HYDROGENATED CASTOR OIL, MAGNESIUM STEARATE, HYDROGENATED LECITHIN, TOCOPHEROL, XANTHAN GUM, ALOE BARBADENSIS LEAF JUICE POWDER, HELIANTHUS ANNUUS SEED OIL [SUNFLOWER], ACMELLA OLERACEA EXTRACT, LIMONENE, LACTIC ACID, GERANIOL, CITRONELLOL, BENZYL SALICYLATE, LINALOOL, CITRAL, CI 77891 [TITANIUM DIOXIDE], CI 77492 [IRON OXIDES], CI 77491 [IRON OXIDES], CI 77499 [IRON OXIDES]37,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Wann müssen Rückstellungen abgezinst werden?
Rückstellungen müssen abgezinst werden, wenn sie zukünftige Zahlungsverpflichtungen darstellen, die zu einem bestimmten Zeitpunkt in der Zukunft fällig werden. Der Abzinsungseffekt berücksichtigt den Zeitwert des Geldes und stellt sicher, dass die Rückstellung zum aktuellen Marktzins bewertet wird. Dies dient dazu, den tatsächlichen Wert der Rückstellung zum Zeitpunkt der Bilanzierung korrekt darzustellen. Die Abzinsung ist insbesondere bei langfristigen Rückstellungen wie beispielsweise Pensionsverpflichtungen oder langfristigen Garantien relevant. Es ist wichtig, dass Unternehmen die Abzinsungsvorschriften gemäß den geltenden Rechnungslegungsstandards korrekt anwenden, um eine genaue Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Börlind Anti-Aging Make-up beige 30 ml Make upANNEMARIE BÖRLIND Anti-Aging Make-Up Beige Wir können die Zeit nicht stoppen – aber kaschieren. Die bewährte Anti-Aging Formel wirkt mit zuverlässiger Deckkraft gegen die Zeichen der Zeit und verleiht einen makellosen Teint. Der...37,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Börlind Anti-Aging Make-up hazel 30 ml Make upANNEMARIE BÖRLIND Anti-Aging Make-Up Hazel Wir können die Zeit nicht stoppen - aber kaschieren. Die bewährte Anti-Aging Formel wirkt mit zuverlässiger Deckkraft gegen die Zeichen der Zeit und verleiht einen makellosen Teint. Das Bio-Lifting-Wirkstoff der Parakresse stimuliert die biochemischen Funktionen der Haut, stärkt das Collagen-Netzwerk und verleiht den Gesichtskonturen mehr Spannkraft. Kamelienöl stärkt die Hautbarriere und glättet feine Linien und Fältchen. Besonders normaler bis trockener Haut verleiht das ANTI-AGING MAKE-UP ein strahlendes Finish. Anwendung: Eine kleine Menge ANTI-AGING MAKE-UP mit den Fingerspitzen beider Hände gleichmäßig im Gesicht verteilen. Beim Auftragen mit einem Pinsel oder Schwamm von der Mitte des Gesichtes nach Außen verblenden. Inhaltsstoffe: AQUA [WATER], CAPRYLYL CAPRYLATE/CAPRATE, SQUALANE, SILICA, CAPRYLIC/CAPRIC TRIGLYCERIDE, GLYCERIN, SORBITAN OLEATE, POLYGLYCERYL-3 POLYRICINOLEATE, OLUS OIL, AROMA [FRAGRANCE], SORBITOL, MICA, CAMELLIA JAPONICA SEED OIL, POLYGLYCERYL-6 DIOLEATE, SCLEROCARYA BIRREA SEED OIL, BENZYL ALCOHOL, PHYTOSTERYL MACADAMIATE, DEXTRIN PALMITATE, ZINC OXIDE, ZINC PCA, ZINC SULFATE, MAGNESIUM SULFATE, HYDROGENATED CASTOR OIL, MAGNESIUM STEARATE, HYDROGENATED LECITHIN, TOCOPHEROL, XANTHAN GUM, ALOE BARBADENSIS LEAF JUICE POWDER, HELIANTHUS ANNUUS SEED OIL [SUNFLOWER], ACMELLA OLERACEA EXTRACT, LIMONENE, LACTIC ACID, GERANIOL, CITRONELLOL, BENZYL SALICYLATE, LINALOOL, CITRAL, CI 77891 [TITANIUM DIOXIDE], CI 77492 [IRON OXIDES], CI 77491 [IRON OXIDES], CI 77499 [IRON OXIDES]37,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Börlind Anti-Aging Make-up almond 30 ml Make upANNEMARIE BÖRLIND Anti-Aging Make-Up Almond Wir können die Zeit nicht stoppen - aber kaschieren. Unsere bewährte Anti-Aging Formel wirkt mit zuverlässiger Deckkraft gegen die Zeichen der Zeit und verleiht einen makellosen Teint. Unser Bio-Lifting-Wirkstoff der Parakresse stimuliert die biochemischen Funktionen der Haut, stärkt das Collagen-Netzwerk und verleiht den Gesichtskonturen mehr Spannkraft. Kamelienöl stärkt die Hautbarriere und glättet feine Linien und Fältchen. Besonders normaler bis trockener Haut verleiht das ANTI-AGING MAKE-UP ein strahlendes Finish. Anwendung: Eine kleine Menge ANTI-AGING MAKE-UP mit den Fingerspitzen beider Hände gleichmäßig im Gesicht verteilen. Beim Auftragen mit einem Pinsel oder Schwamm von der Mitte des Gesichtes nach Außen verblenden. Inhaltsstoffe: AQUA [WATER], CAPRYLYL CAPRYLATE/CAPRATE, SQUALANE, SILICA, CAPRYLIC/CAPRIC TRIGLYCERIDE, GLYCERIN, SORBITAN OLEATE, POLYGLYCERYL-3 POLYRICINOLEATE, OLUS OIL, AROMA [FRAGRANCE], SORBITOL, MICA, CAMELLIA JAPONICA SEED OIL, POLYGLYCERYL-6 DIOLEATE, SCLEROCARYA BIRREA SEED OIL, BENZYL ALCOHOL, PHYTOSTERYL MACADAMIATE, DEXTRIN PALMITATE, ZINC OXIDE, ZINC PCA, ZINC SULFATE, MAGNESIUM SULFATE, HYDROGENATED CASTOR OIL, MAGNESIUM STEARATE, HYDROGENATED LECITHIN, TOCOPHEROL, XANTHAN GUM, ALOE BARBADENSIS LEAF JUICE POWDER, HELIANTHUS ANNUUS SEED OIL [SUNFLOWER], ACMELLA OLERACEA EXTRACT, LIMONENE, LACTIC ACID, GERANIOL, CITRONELLOL, BENZYL SALICYLATE, LINALOOL, CITRAL, CI 77891 [TITANIUM DIOXIDE], CI 77492 [IRON OXIDES], CI 77491 [IRON OXIDES], CI 77499 [IRON OXIDES]37,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anti Aging Pflege bei Rosacea?
Welche Anti-Aging-Pflege bei Rosacea ist am besten geeignet? Es ist wichtig, Produkte zu wählen, die sanft zur Haut sind und keine Reizungen verursachen. Inhaltsstoffe wie Hyaluronsäure, Vitamin C und Retinol können helfen, die Haut zu pflegen und Zeichen der Hautalterung zu reduzieren. Es ist ratsam, vor der Verwendung neuer Produkte einen Dermatologen zu konsultieren, um sicherzustellen, dass sie für Ihre spezifischen Bedürfnisse geeignet sind. Darüber hinaus ist es wichtig, eine gute Feuchtigkeitspflege zu verwenden und die Haut vor Sonneneinstrahlung zu schützen, um weitere Schäden zu vermeiden. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Ähnliche Suchbegriffe für Rückstellungen
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwirkslies, Michele: Rückstellungen bilden, auflösen und buchenRückstellungen bilden, auflösen und buchen , Welche Voraussetzungen müssen vorliegen, damit Rückstellungen überhaupt gebildet werden dürfen? Wie unterscheiden sich der Ansatz und die Bewertung einer Rückstellung in der Handelsbilanz und in der Steuerbilanz? Dieses Fachbuch stellt den richtigen Umgang sowohl im Handels- als auch im Steuerrecht übersichtlich dar. Die Autorin Michele Schwirkslies behandelt nicht die Bilanzposition "Rückstellung" im Allgemeinen, sondern die vielen verschiedenen einzelnen, in der Praxis häufig auftretenden Rückstellungsarten. Sie zeigt anhand von zahlreichen Beispielen und unter Beachtung der aktuellen Rechtsprechung, wie Sie bei Rückstellungen alles richtig machen. Inhalte: Rückstellungsarten Einordnung der Rückstellungen in das Bilanzbild Abgrenzung der Rückstellungen von anderen Bilanzpositionen Rückstellungen in der Handelsbilanz: Ansatz, Bewertung, Auflösung Rückstellungen in der Steuerbilanz: Ansatz, Grundsatz der Maßgeblichkeit, Sonderregelungen, Bewertung, Auflösung Kontierungslexikon Neu in der 2. Auflage: Berücksichtigung von Elektro- und Hybridfahrzeugen im Berechnungsschema zur Ermittlung der Gewerbesteuerrückstellung Berücksichtigung der aktuellen sozialversicherungsrechtlichen Beitragsbemessungsgrenzen für die Berechnung von Urlaubsrückstellungen Wegfall der Abzinsungspflicht für Verbindlichkeiten durch das Vierte Corona-Steuerhilfegesetz , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2024, Erscheinungsjahr: 202408, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Schwirkslies, Michele, Auflage: 24002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 246, Keyword: BMF-Schreiben; Bewertung; Bilanz; Buchführung; Handelsrecht; Jahresabschluss; Michele Schwirkslies; Rückstellungen; Steuerrecht; Verbindlichkeiten; auflösen; bilden; buchen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 219, Breite: 169, Höhe: 20, Gewicht: 413, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Wann müssen Rückstellungen abgezinst werden?
Rückstellungen müssen abgezinst werden, wenn sie zukünftige Zahlungsverpflichtungen darstellen, die zu einem bestimmten Zeitpunkt in der Zukunft fällig werden. Der Abzinsungseffekt berücksichtigt den Zeitwert des Geldes und stellt sicher, dass die Rückstellung zum aktuellen Marktzins bewertet wird. Dies dient dazu, den tatsächlichen Wert der Rückstellung zum Zeitpunkt der Bilanzierung korrekt darzustellen. Die Abzinsung ist insbesondere bei langfristigen Rückstellungen wie beispielsweise Pensionsverpflichtungen oder langfristigen Garantien relevant. Es ist wichtig, dass Unternehmen die Abzinsungsvorschriften gemäß den geltenden Rechnungslegungsstandards korrekt anwenden, um eine genaue Darstellung ihrer finanziellen Verpflichtungen zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.